EN
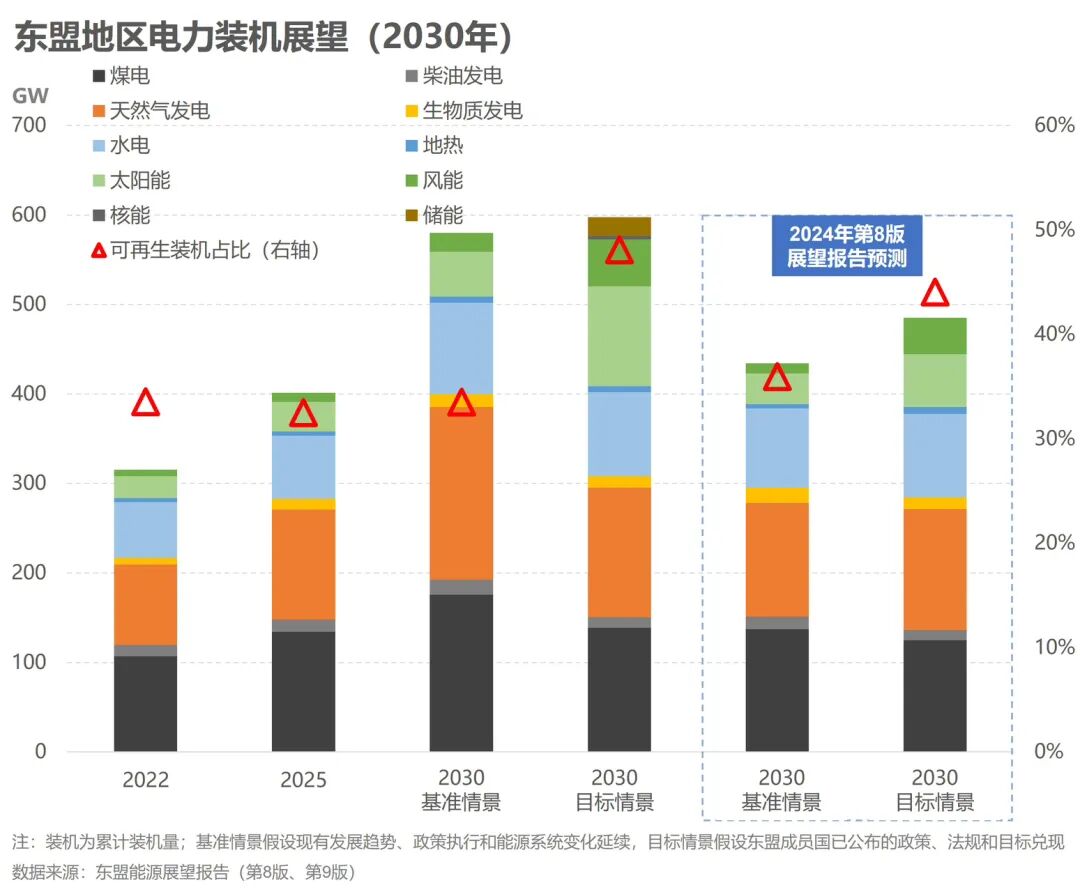
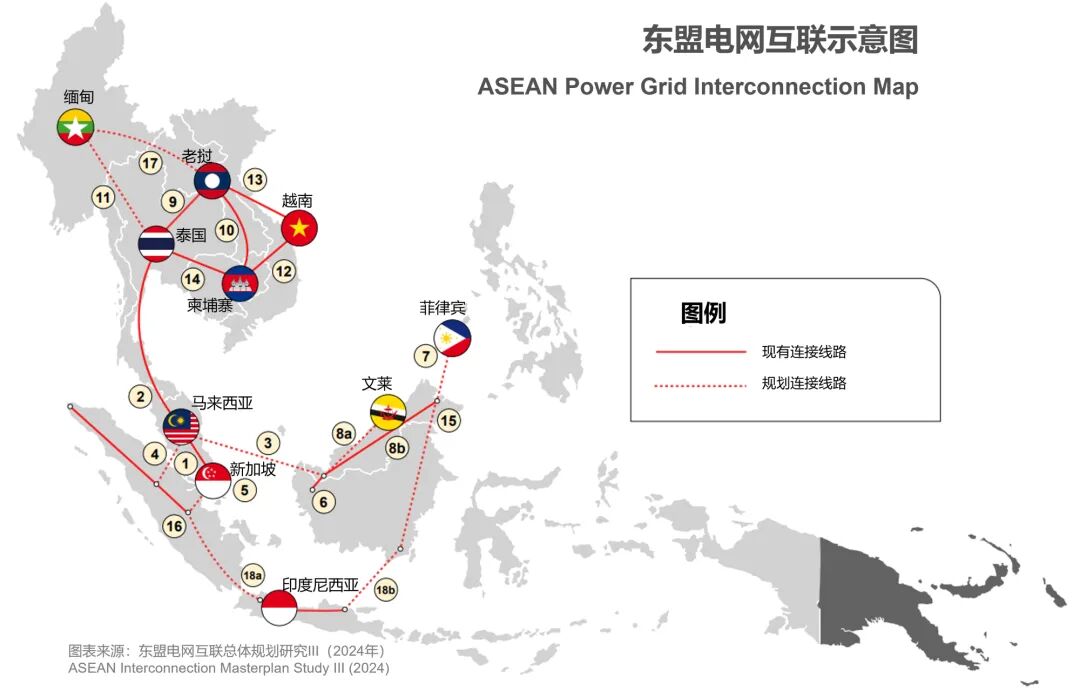
文|黄凯茜 编辑|韩舒淋 东盟新能源装机增速将大幅提升。 10月8日,东盟政府间组织东盟能源中心(ASEAN Center for Energy)发布了《东盟能源展望报告(第9版)》(下称《报告》),《报告》分析,要实现东盟2030年可再生能源装机比例达到45%的目标,2026年至2030年东盟地区平均每年新增可再生能源电力装机要达到31GW,是过去年均6.5GW的近五倍。 《报告》每两年更新一次,为区域能源政策制定与合作提供研究和协调支持。相比2024年的前一版,《报告》大幅提高了2030年可再生能源电力装机的预测值。在基准情景假设下,东盟地区2030年太阳能和风电总装机预测分别为50.3GW和21.1GW,比2025年增加约52%、105%。而在成员国政策目标兑现的情景,太阳能和风电总装机预测分别是111.6GW、52.4GW,是基准情景的两倍多;储能装机预计达20.8GW,其中包括15GW的电池储能。 过去十年,东盟区域化石能源装机高于可再生能源。2015年-2024年,东盟地区新增可再生能源装机约62GW(含水电、光伏、风电和生物质等),同期新增化石能源装机约91GW。 东盟现有11个成员国,包括印度尼西亚、菲律宾、新加坡、马来西亚、泰国、越南、老挝、缅甸、柬埔寨、文莱和东帝汶。东南亚是全球经济增速领先的区域,2025年,东盟经济增长4.9%,高于全球3.5%的增速。制造业扩张和城镇化持续推升能源需求增长,国际能源署预计,到2035年,东南亚将贡献全球能源需求增量的近五分之一。 《零碳时代》近日和参与《报告》编制的东盟能源中心能源模型和政策规划部主任祖菲卡·约尔纳迪(Zulfikar Yurnaidi)对话,他认为,保障能源安全与推进能源转型的目标正日益趋于一致,发展本国和区域内的清洁能源、提高能源效率,可以减少对进口化石燃料的依赖。但受限于电网基础设施和资金实力不足、煤电资产难以退出等因素,同时还要满足经济发展所需的增量用能,东盟地区还很难在消费结构中大幅提高可再生能源的占比。 祖菲卡表示,东南亚各国资源禀赋不同,跨区域的资源调剂和调度,对能源安全和绿色转型都至关重要。因此,推进东盟电网建设、加强各国电力系统互联,成为当前东盟地区能源合作的重点,但项目落地仍需协调跨境路线、交易规则、落实融资,并获得成员国的支持和承诺。 东盟电网的构想已有近30年历史。截至目前,已有8个电网联络项目投运,互联容量为2.8GW(另有4.7GW的独立发电商出口专用容量),以及10条已规划线路。东盟能源中心指出,当前东盟电网的工作重点是制定区域海底电缆建设的法律和监管指引,并建立电力系统一体化和多边电力交易的市场基础。 2025年10月,东盟、亚洲开发银行(ADB,简称“亚行”)和世界银行(World Bank)共同发起“东盟电网融资倡议”(ASEAN Power Grid Financing Initiative,APGF),东盟电网项目的关键资金协调渠道落地。亚行计划在未来十年为东盟电网提供最高100亿美元的支持,资金来自亚行、英国、欧盟等地机构;世界银行提供初始25亿美元支持。东盟电网的目标是在2045年实现全面互联和一体化运营,为高比例接入波动性可再生能源,电网建设相应的输电和发电设施需要约7640亿美元投资。 以下是对话部分内容,有精简。 ▌东盟能源转型难在何处 《零碳时代》:今年以来的中东冲突和霍尔木兹海峡危机,对东盟国家的能源转型进程产生怎样的影响? Zulfikar Yurnaidi:全球层面正在经历多重危机。新冠疫情、俄乌冲突、中东危机接连出现,这些事件使得能源安全重新回到全球讨论的中心。 在东盟地区,能源安全的讨论一直存在。当然,它需要与价格可承受性、能源可获得性和可持续性之间取得平衡。能源转型的一个积极信号是,东盟成员国现在意识到,要在国家和区域两个层面保障能源安全,就必须推动来源多元化,并更高效地使用能源——这与能源转型的目标是一致的。 我们认识到,要保障能源供应安全,不仅需要实现供应来源多元化,也需要燃料类型多元化,尽可能优化利用国内或区域内可获得的资源。这意味着发展生物能源、太阳能、水电,当然也包括东盟成员国之间的电网互联,使各国能够利用不同的可再生能源相互支持。 加快转型的努力已经体现在一些政策中。例如印度尼西亚在大力推动发展生物燃料,一直是东盟区域内生物柴油利用的领先国家,现在也开始探索提高生物柴油在普通柴油中的掺混比例,推广乙醇汽油。 湄公河流域,包括柬埔寨和老挝,以及马来西亚的砂拉越,拥有大量水电资源。越南有海上风电,印尼和菲律宾有地热资源,许多地方特别是群岛国家,拥有巨大的太阳能潜力。但风电、太阳能具有间歇性,水电、地热和生物质等可再生能源分布不均,因此各国也开始重视跨境电网互联、微电网和电池储能等支撑系统调节能力的技术。 东盟各国仍然把能源安全放在首位,但许多迹象表明,现在已从更广义的角度来理解能源安全。要保障能源供应,就需要能源转型——能源的来源更加多元化,也更本土化,而其中许多选项本身就是低碳能源。 转型的另一个迹象是,各国开始讨论将核电作为选项之一,因为核电同样是在本国境内生产的。当然,铀仍需要进口,但与油气相比,核电在保障国家能源安全方面具有优势。印尼和菲律宾正在引领推动核电的努力,缅甸、新加坡和马来西亚也在探索。 《零碳时代》:此次中东冲突之前,东盟2025年可再生能源在一次能源消费中的实际占比(约15%)与此前《东盟能源合作计划》拟定的目标(23%)之间存在不小差距,主要原因是什么?东盟国家能源转型面临哪些挑战? Zulfikar Yurnaidi:可再生能源占一次能源供应比重方面确实面临挑战,原因有几方面。 首先,一次能源不仅包括发电,还有交通和工业。在东盟,交通部门使用的能源中,有超过90%,甚至接近100%仍然来自成品油。工业部门还在大量使用煤炭和天然气。即使在电力部门,尽管可再生能源持续渗透,化石燃料,尤其是煤炭和天然气,仍占约65%。 与此同时,能源需求正在随经济增长而快速上升,而当前体系仍然高度依赖化石能源,在应对需求增长的同时提高可再生能源占比,这就构成了挑战。 另一个挑战是基础设施。由于能源系统仍然高度依赖化石燃料,许多基础设施需要更新,现有资产也需要在合理的转型安排下退役或管理。在印尼等国家,大多数燃煤电厂仍然非常年轻,只运行了不到15年,甚至不到5年,还要考虑产业对国家的作用,我们不能简单地让它们退出,转型进程要妥善规划。 交通部门也是一样。充电站仍然有限,这使得向电动汽车转型更加困难。但这并不意味着没有努力,东盟多国已经设定了电动汽车销量和渗透率目标,并提供激励措施。在中东危机之后,柬埔寨等国家也推出了新的激励政策,帮助电动汽车进入市场。 第三个挑战是东盟成员国的财政和资金能力有限。当前重点仍然是能源安全,而对能源转型技术的投资才刚刚起步。我们也讨论过,在东盟区域内建立清洁能源技术供应链,以此降低太阳能光伏、电动汽车等技术的部署成本。一旦成本下降,这些技术就能更好地与现有技术竞争,实现更强渗透。 目前有几项努力正在朝这个方向推进。我们正在大力推动东盟电网(ASEAN Power Grid,APG),它是提高可再生能源渗透率的重要支撑。它可以让各国进行电力交易,并优化各自的可再生能源资源。我们也在推动可再生能源证书政策,使清洁电力在交易时能够配套证书,并让买方可为其绿色属性支付溢价。这将给可再生能源开发商提供更多激励,推动其在区域内建设更多项目。 东南亚的挑战在于各国资源禀赋不同,如果只依靠一个国家自身的规模,不足以独自建立完整的供应链、技术基础或专业能力。但从整个区域来看,就更有希望。 例如在电动汽车领域,印尼可以专注于电池技术,越南和泰国可以专注于汽车制造。马来西亚或新加坡等国家可以聚焦交通系统,其他国家可以聚焦电网联通或太阳能。通过在东盟11个成员国之间构建生态系统,增强东盟区域的整体潜力。 这也是东盟电网成为能源转型和能源合作标志性议题之一的原因。它首先象征着区域合作,也为东盟国家提供了平衡供需的机会。老挝的水电可以通过东盟电网向邻国出售清洁电力。而在水电国家遭遇旱季时,来自印尼或泰国的风电、太阳能也可以支持柬埔寨和老挝。 这不仅适用于能源资源,也适用于资金资源。根据我们的观察,通过引入区域视角,我们也能从国际组织和对话伙伴那里获得更多支持。例如,世界银行和亚行对支持东盟电网更感兴趣,而不仅仅是支持一条印尼到马来西亚的线路,因为前者承载着更广阔的愿景,也可能产生更大的影响。 ▌东盟电网构想 《零碳时代》:东盟成员国目前如何围绕东盟电网计划开展合作?协调过程中最大的挑战是什么? Zulfikar Yurnaidi:新加坡是积极推动东盟电网的国家之一。过去两任东盟轮值主席国,马来西亚和菲律宾,也一直在推动这一议程向前发展。 这符合几乎所有11个东盟成员国的利益,因为每个国家都有自己的可再生能源目标,也都有通过国家自主贡献(NDC)作出的气候承诺。但新加坡处于一个独特的位置,它没有太多本土清洁能源,因此其电力仍主要来自天然气,同时工业、交通和居民部门的其他能源需求也依赖天然气等化石能源。 本质上是供需匹配,新加坡的角色是需求中心。老挝和马来西亚等国家,尤其是马来西亚的砂拉越,拥有大量清洁能源资源,特别是水电资源。它们有兴趣向邻国出售清洁电力。 新加坡要实现目标,就需要进口清洁电力,最初的目标是2GW,后来扩大到4GW。这意味着新加坡需要与邻国合作。作为清洁能源需求中心,新加坡一直在非常积极地推动东盟电网。 新加坡已经与多个邻国就电网互联签署谅解备忘录(MOU),包括马来西亚和印尼,也包括柬埔寨和越南。鉴于其地理位置,进口电力需要海底电缆或海底输电线路。东盟内部也在讨论,是否需要为此类电缆建立区域性框架。 要建设海底输电电缆,需要多边合作。例如,新加坡从马来西亚婆罗洲岛上的砂拉越进口电力,电缆也需要经过印尼海域。如果新加坡希望直接从越南或柬埔寨进口电力,线路仍然需要经过马来西亚和印尼海域,并且根据路线不同,可能还需要经过泰国海域。 因此,我们如何处理主权和所有权问题,如何管理潜在冲突情形,这些都是需要讨论的问题,也需要建立区域性框架。 它还涉及电力系统的平衡,例如泰国和老挝之间、柬埔寨和老挝之间,以及越南与其他国家之间的电力系统平衡。 这些都是成员国在国家层面推动东盟电网的动机和激励。我们试图汇总这些利益诉求,并向东盟成员国推广这一理念。 《零碳时代》:东盟电网的投资由谁来主导?这是一个涉及多个国家的跨境计划,它会主要由多边开发银行或国际机构来推动吗? Zulfikar Yurnaidi:东盟电网无法仅靠各国单独推进,也无法仅靠一家多边开发银行完成。它需要一个平台,把融资端与政策规划制定端结合,对接各国的需求与外部的潜在支持。 东盟与亚行和世界银行合作,发起了东盟电网融资平台(APGF)。APGF是一个协调融资和外部投资兴趣、把各参与方能给东盟电网项目提供支持的手段汇集起来的平台,涵盖融资、能力建设,并协调区域内的监管规则。目前,APGF的参与方包括亚行、世界银行,以及法国开发署(AFD)、日本国际协力机构(JICA)和亚洲基础设施投资银行(AIIB)。 东盟能源中心同时担任东盟电网和APGF的秘书处。东盟能源中心将参与成员国间互联线路的可行性研究,并通过项目间协调,确保这些方案不重复、不冲突,能以收益最大化为目标作规划。 东盟电网计划的关键在于获得成员国的充分认可和支持。这也是东盟能源中心角色的一部分——我们会与东盟各国的政策制定者沟通,争取他们作出推进项目的承诺。这样在与投资方沟通时,就不会只停留在研究报告,而是有政府支持、有望落地的项目。 之后,当项目进入实施阶段,它们可能仍然会成为双边项目。例如,印尼可能与马来西亚有10个潜在互联通道。但应该选择哪一个?APGF会优先选择最有助于东盟电网一体化的线路,既满足两国的需求,也让更广泛的东盟区域受益。 通过这一平台,各国和出资方可以完整了解区域内的进展:哪些地方已经形成认同,技术条件如何,存在哪些监管挑战,以及需要什么样的技术援助。



copyright@2025 零碳时代,All Rights Reserved 备案号:闽ICP备14008486号-14
填写表单,免费获取电子版杂志